Aprenda a fazer um planejamento financeiro familiar para 2027, organizar despesas, reduzir dívidas e definir metas realistas para o novo ano.
Um novo ano não resolve automaticamente os problemas financeiros deixados pelo anterior. Para que janeiro não comece pressionado por parcelas, impostos, material escolar e despesas acumuladas, é importante organizar as decisões antes da virada. O planejamento financeiro familiar para 2027 ajuda a família a conhecer sua realidade, prever gastos, definir prioridades e transformar objetivos em valores e prazos possíveis.
Esse processo começa com uma conversa honesta sobre quanto entra, quanto sai, quais compromissos foram assumidos e o que precisa mudar. A partir disso, a família pode construir um orçamento realista, reduzir dívidas e formar uma reserva.
Neste guia, você aprenderá como estruturar o planejamento do próximo ano passo a passo, quais informações reunir, como envolver a família e quais erros evitar. O objetivo não é controlar cada escolha, mas usar o dinheiro com mais consciência, previsibilidade e tranquilidade.
Em poucas palavras
O planejamento financeiro familiar para 2027 consiste em mapear renda, despesas, dívidas e objetivos da família, projetar os meses do ano e definir prioridades. Ele permite antecipar gastos sazonais, ajustar hábitos, criar reserva e acompanhar resultados, reduzindo decisões por impulso e aumentando a segurança diante de imprevistos.
O que é planejamento financeiro familiar para 2027
O planejamento financeiro familiar para 2027 é a organização antecipada das receitas, despesas, dívidas, reservas e metas que afetarão o dinheiro da família durante o ano. Ele combina diagnóstico, orçamento, calendário financeiro e acompanhamento periódico.
O orçamento mostra o que a família espera receber e gastar. O planejamento vai além: define o que fazer quando houver sobra, como reagir a um mês mais caro, quais dívidas devem ser priorizadas e quanto reservar para objetivos futuros.
Segundo o Banco Central, orçamento é um planejamento simples que demonstra quanto uma pessoa ganha e quanto gasta. A Susep também destaca que o orçamento pessoal ou familiar registra receitas e despesas previstas e realizadas. Essas informações formam a base de qualquer plano responsável.
Por que começar o planejamento antes de janeiro
Janeiro reúne impostos, matrículas, material escolar, seguros e parcelas das compras de fim de ano. Sem preparação, a família pode começar o ano recorrendo a crédito caro.
Iniciar o planejamento financeiro familiar para 2027 ainda em 2026 oferece tempo para revisar assinaturas, limitar compras sazonais, separar parte das rendas extras e negociar compromissos. A mudança deixa de ser uma promessa de Ano-Novo e se transforma em decisões concretas.
Como fazer um planejamento financeiro familiar para 2027
Faça um diagnóstico da situação atual
O primeiro passo é reunir informações dos últimos três meses. Consulte extratos bancários, faturas de cartões, comprovantes de renda, contratos de empréstimos e contas recorrentes. Registre inclusive gastos pequenos, pois a repetição pode representar um valor relevante no fim do mês.
Separe as informações em quatro grupos:
- receitas líquidas da família;
- despesas essenciais e não essenciais;
- dívidas e parcelamentos em andamento;
- reservas, investimentos e bens disponíveis.
Para conferir empréstimos e financiamentos registrados em seu nome, é possível consultar gratuitamente o Registrato do Banco Central. O relatório ajuda a conhecer contratos de crédito e relacionamentos bancários, mas os valores atuais devem ser confirmados diretamente com cada instituição.
Sem diagnóstico, o planejamento financeiro familiar para 2027 tende a ser baseado em estimativas otimistas. Com dados reais, a família consegue identificar padrões, desperdícios e riscos.
Calcule a renda familiar disponível
Considere apenas os valores líquidos que realmente chegam à conta. Salário bruto não é renda disponível, pois sofre descontos. Rendimentos variáveis, comissões e trabalhos extras devem ser registrados de forma conservadora.
Se a renda varia, use como base uma média dos últimos meses e monte o orçamento fixo a partir de um valor prudente. Receitas acima da média podem ser destinadas à reserva, antecipação de dívidas ou metas, em vez de criarem novos gastos permanentes.
Liste as despesas fixas, variáveis e sazonais
Despesas fixas são aquelas que se repetem com pouca variação, como aluguel, condomínio, escola e planos. Despesas variáveis mudam conforme o consumo, como alimentação, energia, transporte e lazer. As sazonais aparecem em determinados períodos, como IPTU, IPVA, material escolar, seguros, aniversários e manutenção do veículo.
Uma tabela anual facilita a visualização:
| Tipo de despesa | Exemplos | Como planejar |
|---|---|---|
| Fixa | aluguel, escola, plano de saúde | prever todos os meses |
| Variável | mercado, combustível, lazer | definir limite mensal |
| Sazonal | impostos, matrículas, seguros | dividir o valor pelos meses disponíveis |
| Eventual | manutenção, consultas, reparos | formar reserva específica |
O planejamento financeiro familiar para 2027 deve incluir despesas previsíveis mesmo que o boleto ainda não tenha chegado. Se um seguro anual custará aproximadamente R$ 1.200, por exemplo, separar R$ 100 durante 12 meses reduz o impacto no vencimento.
Organize todas as dívidas
Liste credor, saldo devedor, taxa, número de parcelas, vencimento e situação de cada dívida. Não analise apenas o valor da prestação. Uma parcela pequena pode esconder prazo longo ou custo elevado.
Priorize contas essenciais em risco e dívidas com juros mais altos. Antes de renegociar, verifique se a nova parcela cabe no orçamento sem depender de crédito adicional. Uma renegociação que apenas adia o problema não melhora a situação estrutural.
Defina metas financeiras específicas
Metas vagas, como “economizar mais”, são difíceis de acompanhar. Prefira objetivos com valor, prazo e finalidade. Exemplos:
- formar R$ 6.000 de reserva até dezembro de 2027;
- quitar determinada dívida até setembro;
- separar R$ 300 por mês para material escolar;
- reduzir os gastos com refeições fora de casa em 20%;
- pagar uma viagem sem usar crédito rotativo.
Cada meta deve responder a três perguntas: quanto custa, quando precisa ser alcançada e quanto será reservado por mês. O planejamento financeiro familiar para 2027 fica mais concreto quando os objetivos são traduzidos em pequenas ações mensais.
Monte um orçamento mês a mês
Não repita o mesmo orçamento nos 12 meses. Inclua férias, aniversários, reajustes previstos, impostos, manutenção e períodos de renda variável. Projete receitas e despesas para cada mês e observe onde haverá sobra ou déficit.
Se março apresentar resultado negativo por causa de seguro e material escolar, a solução pode estar em reservar dinheiro em janeiro e fevereiro. O orçamento anual permite enxergar essas transferências antes de recorrer ao crédito.
A orientação do Portal do Investidor reforça que a projeção ajuda a visualizar antecipadamente se um mês tende a ser superavitário, deficitário ou equilibrado. Esse é um dos principais benefícios do planejamento financeiro familiar para 2027.
Crie uma reserva para imprevistos
A reserva de emergência protege a família diante de perda de renda, problemas de saúde, manutenção urgente ou outra situação inesperada. Ela deve ficar em opção segura, de fácil acesso e compatível com a necessidade de liquidez.
O tamanho da reserva depende da estabilidade da renda, quantidade de dependentes, despesas essenciais e riscos da família. Em vez de desistir diante de uma meta alta, comece com um primeiro valor: uma conta essencial, depois um mês de despesas básicas e, gradualmente, uma reserva maior.
No planejamento financeiro familiar para 2027, a reserva não deve ser confundida com dinheiro para compras previsíveis. IPVA, material escolar e presentes de fim de ano não são emergências; precisam de provisões próprias.
Defina responsabilidades entre os familiares
Organização financeira não deve depender de apenas uma pessoa. Mesmo que alguém concentre os pagamentos, os demais precisam conhecer limites, objetivos e compromissos. A conversa deve ser adequada à idade e à participação de cada integrante.
Uma reunião mensal de 30 minutos pode revisar o saldo, as próximas contas e o andamento das metas. O foco não é procurar culpados, mas corrigir o plano. A CAIXA destaca que um plano financeiro familiar pode fortalecer o orçamento, evitar conflitos e aproximar as pessoas em torno de objetivos comuns.
Quando todos participam, o planejamento financeiro familiar para 2027 deixa de ser uma restrição individual e passa a ser um acordo da família.
Vantagens do planejamento financeiro familiar para 2027
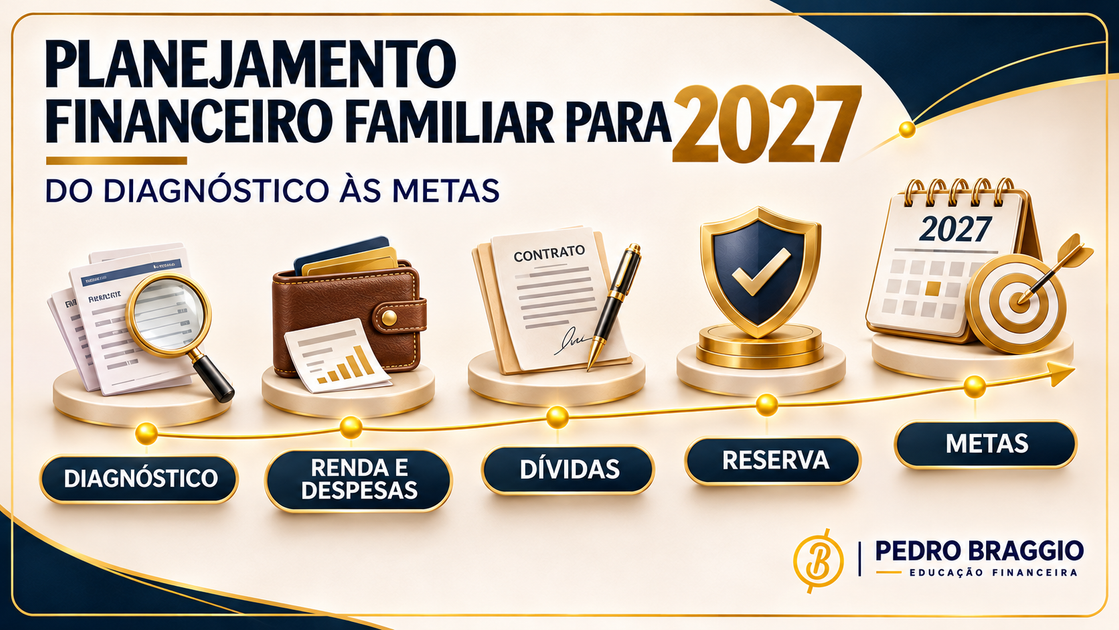
Um plano bem construído proporciona benefícios práticos:
- aumenta a clareza sobre receitas e despesas;
- reduz a dependência de crédito para contas previsíveis;
- permite priorizar dívidas com critérios;
- melhora a comunicação entre os familiares;
- transforma sonhos em metas mensuráveis;
- cria preparação para períodos de renda menor;
- facilita decisões sobre consumo, poupança e investimentos;
- reduz a ansiedade causada pela falta de informação.
O principal ganho não é prever tudo com perfeição. É ter critérios para decidir quando a realidade mudar.
Limitações e possíveis dificuldades
O planejamento financeiro familiar para 2027 exige registro e revisão, mas não aumenta a renda sozinho nem elimina imprevistos. Quando o déficit é estrutural, pode ser necessário combinar redução de despesas, renegociação responsável, geração de renda e orientação profissional.
Principais erros no planejamento familiar
Planejar com valores irreais
Reduzir drasticamente alimentação, saúde ou transporte apenas para a planilha fechar cria um plano impossível. Use o histórico como referência e faça ajustes graduais.
Esquecer despesas anuais
Impostos, matrículas, presentes, seguros e manutenções não são imprevistos. Incluí-los no planejamento financeiro familiar para 2027 evita que sejam pagos com crédito caro.
Contar com rendas ainda incertas
Bônus, comissões e trabalhos extras só devem financiar compromissos permanentes quando houver previsibilidade. Caso contrário, trate-os como recursos adicionais.
Não acompanhar o realizado
Um orçamento sem comparação com os gastos reais se torna apenas intenção. Registre os valores e analise as diferenças pelo menos uma vez por mês.
Concentrar todas as decisões em uma pessoa
Quando os demais não conhecem o plano, podem assumir compromissos incompatíveis com as metas. Transparência e responsabilidade compartilhada melhoram a execução.
Exemplo prático de planejamento anual
Imagine uma família com renda líquida média de R$ 9.000 e despesas mensais de R$ 8.700. A sobra aparente é R$ 300, mas o levantamento revela R$ 6.000 em despesas anuais não distribuídas e uma dívida de cartão parcelada.
Ao estruturar o planejamento financeiro familiar para 2027, a família decide:
- reduzir R$ 350 em gastos não prioritários;
- separar R$ 500 por mês para despesas anuais;
- destinar R$ 400 mensais à quitação da dívida;
- iniciar a reserva com R$ 200 por mês;
- usar parte da renda extra somente após confirmar o recebimento.
Planejamento anual ou orçamento mensal: qual a diferença?
| Orçamento mensal | Planejamento anual |
|---|---|
| controla entradas e saídas do mês | projeta o impacto dos 12 meses |
| ajuda no pagamento das contas atuais | antecipa sazonalidades e metas futuras |
| permite correções rápidas | orienta decisões de médio prazo |
| mostra o resultado realizado | conecta orçamento, dívidas, reservas e objetivos |
As duas ferramentas são complementares: o orçamento mensal executa o plano e o planejamento anual oferece direção.
Quando vale a pena buscar orientação profissional
A orientação de um consultor pode ser útil quando há dívidas em várias instituições, renda variável, conflitos frequentes, patrimônio desorganizado ou dificuldade para transformar informações em decisões. O profissional deve analisar a realidade e ajudar a construir um plano possível, sem prometer resultados garantidos.
O planejamento financeiro familiar para 2027 continua sendo responsabilidade da família. A consultoria oferece método, organização e acompanhamento para que as decisões sejam mais conscientes.
Quando um plano detalhado pode não ser necessário
Um acompanhamento complexo pode ser dispensável quando a família possui poucas contas, não tem dívidas, mantém boa reserva e controla o orçamento. Ainda assim, mudanças de emprego, nascimento de filhos ou compra de imóvel podem exigir um planejamento financeiro familiar para 2027 mais detalhado.
Tendências que devem influenciar o planejamento familiar
Aplicativos, Open Finance e categorização automática tendem a facilitar a consolidação de contas, mas tecnologia não substitui decisões. O planejamento financeiro familiar para 2027 também deve considerar hábitos, emoções, golpes digitais, apostas on-line, compras por impulso e crédito contratado com poucos cliques.
Perguntas frequentes sobre planejamento financeiro familiar para 2027
1. Quando devo começar o planejamento financeiro familiar para 2027?
O ideal é começar antes do fim de 2026, enquanto ainda existe tempo para revisar despesas, organizar rendas extras e prever as contas de janeiro. Entretanto, não existe uma data limite. Se o ano já tiver começado, faça o diagnóstico com os dados disponíveis e planeje os meses restantes. Quanto antes a família transformar informações em decisões, maior será a capacidade de evitar crédito emergencial e ajustar prioridades.
2. Preciso usar uma planilha para organizar as finanças?
Não. O controle pode ser feito em planilha, aplicativo, caderno ou sistema financeiro. A melhor ferramenta é aquela que a família entende e consegue atualizar. O importante é registrar receitas, despesas, dívidas, vencimentos e metas. Para o planejamento financeiro familiar para 2027, uma visão mês a mês é especialmente útil, pois permite identificar despesas sazonais e períodos em que a renda pode ser menor.
3. Como planejar quando a renda varia todos os meses?
Use uma média conservadora baseada no histórico e organize as despesas fixas a partir de uma renda mínima segura. Nos meses melhores, direcione a diferença para reserva, dívidas e provisões futuras. Evite transformar uma renda excepcional em compromisso permanente. Profissionais autônomos e comissionados também podem separar finanças pessoais e profissionais, definir uma retirada mensal e manter uma reserva para meses de menor faturamento.
4. Como incluir os filhos no planejamento financeiro?
Os filhos podem participar de forma compatível com a idade. Explique que a renda é limitada, apresente objetivos da família e permita escolhas simples, como priorizar um passeio ou uma compra. Evite transferir ansiedade ou responsabilidades de adultos. A participação deve ensinar planejamento, espera e consumo consciente. O diálogo ajuda a reduzir pedidos impulsivos e mostra que dizer “não agora” pode significar proteger uma meta mais importante.
5. O que deve ser priorizado: dívidas ou reserva de emergência?
A resposta depende do custo das dívidas, da estabilidade da renda e do risco de novos imprevistos. Dívidas com juros muito altos costumam exigir prioridade, mas manter uma pequena reserva inicial pode evitar que qualquer emergência seja financiada novamente no cartão. O planejamento financeiro familiar para 2027 pode combinar as duas frentes, destinando valores proporcionais até que as dívidas caras sejam controladas.
6. Quanto a família deve guardar por mês?
Não existe um percentual universal. O valor deve considerar renda, despesas essenciais, dívidas, número de dependentes e objetivos. Uma família pode começar com um valor pequeno e aumentar após quitar uma parcela ou reduzir um gasto. O mais importante é que a contribuição seja sustentável e programada. Guardar muito em um mês e resgatar tudo no seguinte não cria estabilidade; regularidade e finalidade são mais relevantes.
7. Como prever despesas que ainda não têm valor definido?
Use o valor do ano anterior, pesquise reajustes já informados e acrescente uma margem prudente. Se o custo final for menor, a diferença permanece na provisão ou reforça outra meta. No planejamento financeiro familiar para 2027, estimativas devem ser revisadas assim que boletos, contratos ou novos preços forem conhecidos. Planejar com aproximação responsável é melhor do que ignorar uma despesa porque o valor exato ainda não chegou.
8. O décimo terceiro deve entrar no orçamento anual?
Sim, mas com destinação antecipada. Antes de gastar, liste dívidas, contas de início de ano, reserva e objetivos. Evite usar toda a renda extra para criar novas parcelas. O décimo terceiro pode aliviar despesas sazonais, mas não corrige sozinho um orçamento mensal deficitário. Se parte dele for usada para consumo, defina o limite antes das compras e preserve os valores destinados às prioridades.
9. Com que frequência o planejamento deve ser revisado?
Uma revisão mensal é suficiente para a maioria das famílias. Compare o previsto com o realizado, verifique contas futuras e ajuste limites. Mudanças importantes, como desemprego, nova renda, doença, nascimento ou contratação de dívida, exigem revisão imediata. O planejamento financeiro familiar para 2027 não deve ser rígido: ele precisa acompanhar a vida real sem abandonar as prioridades estabelecidas.
10. Como evitar discussões sobre dinheiro em casa?
Escolha um momento calmo, apresente dados sem acusações e trate o problema como responsabilidade coletiva. Conversem sobre necessidades, limites e objetivos, não apenas sobre cortes. Cada pessoa pode ter uma relação diferente com dinheiro, e isso precisa ser ouvido. Definam regras simples, como conversar antes de compras acima de determinado valor. Quando os conflitos persistem, o apoio profissional pode ajudar a organizar números e melhorar o diálogo.
11. Vale a pena contratar um consultor financeiro familiar?
Pode valer quando a família não consegue organizar os dados, possui várias dívidas, enfrenta decisões patrimoniais ou repete problemas apesar de tentativas anteriores. O consultor deve compreender a realidade, apresentar um plano claro e acompanhar a execução. Antes de contratar, verifique experiência, escopo, metodologia, valores e possíveis conflitos de interesse. Desconfie de promessas de enriquecimento rápido ou soluções iguais para todas as famílias.
12. O planejamento impede gastos com lazer?
Não. Um plano sustentável inclui qualidade de vida dentro das possibilidades da família. Eliminar todo o lazer pode gerar frustração e abandono do controle. O planejamento financeiro familiar para 2027 deve estabelecer um limite para diversão e consumo, preservando despesas essenciais e metas. Planejar lazer significa escolher conscientemente quanto gastar, em vez de descobrir o impacto somente quando a fatura chegar.
Checklist para fazer o planejamento financeiro familiar para 2027
- Reunir extratos, faturas e comprovantes dos últimos três meses.
- Registrar todas as fontes de renda líquida.
- Separar despesas fixas, variáveis, sazonais e eventuais.
- Listar dívidas, taxas, parcelas e vencimentos.
- Consultar contratos e relatórios financeiros necessários.
- Identificar os meses com maior concentração de despesas.
- Definir metas com valor e prazo.
- Criar provisões para impostos, escola, seguros e manutenção.
- Iniciar ou reforçar a reserva de emergência.
- Estabelecer limites para gastos não essenciais.
- Distribuir responsabilidades entre os familiares.
- Marcar uma revisão mensal do orçamento.
- Ajustar o plano quando houver mudança de renda ou prioridade.
Resumo executivo
- O planejamento financeiro familiar para 2027 deve começar com um diagnóstico baseado em dados reais.
- Receitas líquidas, despesas, dívidas, reservas e metas precisam ser analisadas em conjunto.
- O orçamento deve considerar os 12 meses, e não apenas uma média mensal.
- Despesas anuais previsíveis precisam de provisões específicas.
- A reserva de emergência protege o orçamento contra acontecimentos inesperados.
- Metas funcionam melhor quando possuem valor, prazo e contribuição mensal.
- A participação dos familiares aumenta o comprometimento e reduz conflitos.
- O plano deve ser revisado todos os meses e ajustado quando a realidade mudar.
Conclusão
Organizar o próximo ano é uma forma de substituir incerteza por critérios. O planejamento financeiro familiar para 2027 permite antecipar despesas, enfrentar dívidas com estratégia, proteger a família e transformar objetivos em ações mensais.
Não espere janeiro para descobrir quanto as decisões de dezembro custaram. Reúna os dados, converse com a família e construa uma primeira versão do plano. Ela não precisa ser perfeita; precisa ser realista, compreendida e acompanhada.
Se a situação estiver confusa, houver dívidas em diferentes instituições ou a família não conseguir avançar sozinha, buscar orientação pode reduzir erros e dar clareza ao próximo passo.
Links internos sugeridos
- Como criar uma reserva de emergência começando do zero
- Como sair das dívidas em 2027
- Como usar o décimo terceiro salário com planejamento
- Consultor financeiro pessoal: quando vale a pena contratar
- Como organizar o orçamento familiar mensal
Fale com a Braggio Consultoria Financeira
Se você deseja orientação especializada sobre planejamento financeiro familiar para 2027, entre em contato com a Braggio Consultoria Financeira, com atendimento do consultor e psicanalista financeiro Pedro Braggio.
A Braggio Consultoria Financeira oferece orientação personalizada para pessoas, famílias e empresas que buscam maior organização financeira, planejamento patrimonial, educação financeira e decisões financeiras mais conscientes.
Contato:
- Site: https://pedrobraggio.com.br/contato
- WhatsApp: (11) 99652-5455
Cada família possui renda, compromissos e objetivos diferentes. Entre em contato para uma conversa inicial e entenda como estruturar um plano compatível com sua realidade, sem fórmulas prontas ou promessas de resultados imediatos.
Aviso: Este conteúdo tem caráter educativo e não constitui recomendação individual de investimento. Produtos, taxas, tributos, garantias e prazos podem mudar. Avalie sua situação e consulte profissionais habilitados quando necessário.